
 63
 6 мин.
Бизнесу не хватает денег на закупку новой партии товара или закрытие кассового разрыва. Финансовый директор предлагает обратиться за оборотным кредитом — это привычно и понятно. Но всегда ли это правильное решение?
Факторинг и оборотный кредит решают похожую задачу — дают деньги здесь и сейчас. Однако работают они по-разному, и в некоторых ситуациях факторинг оказывается выгоднее. Разбираемся, когда он может заменить кредит.
Принципиальные отличия
Банк выдает кредит компании в целом. Перед этим он оценивает обороты, прибыль, кредитную историю, долговую нагрузку. Чем старше и надежнее бизнес, тем выгоднее для него условия по кредиту.
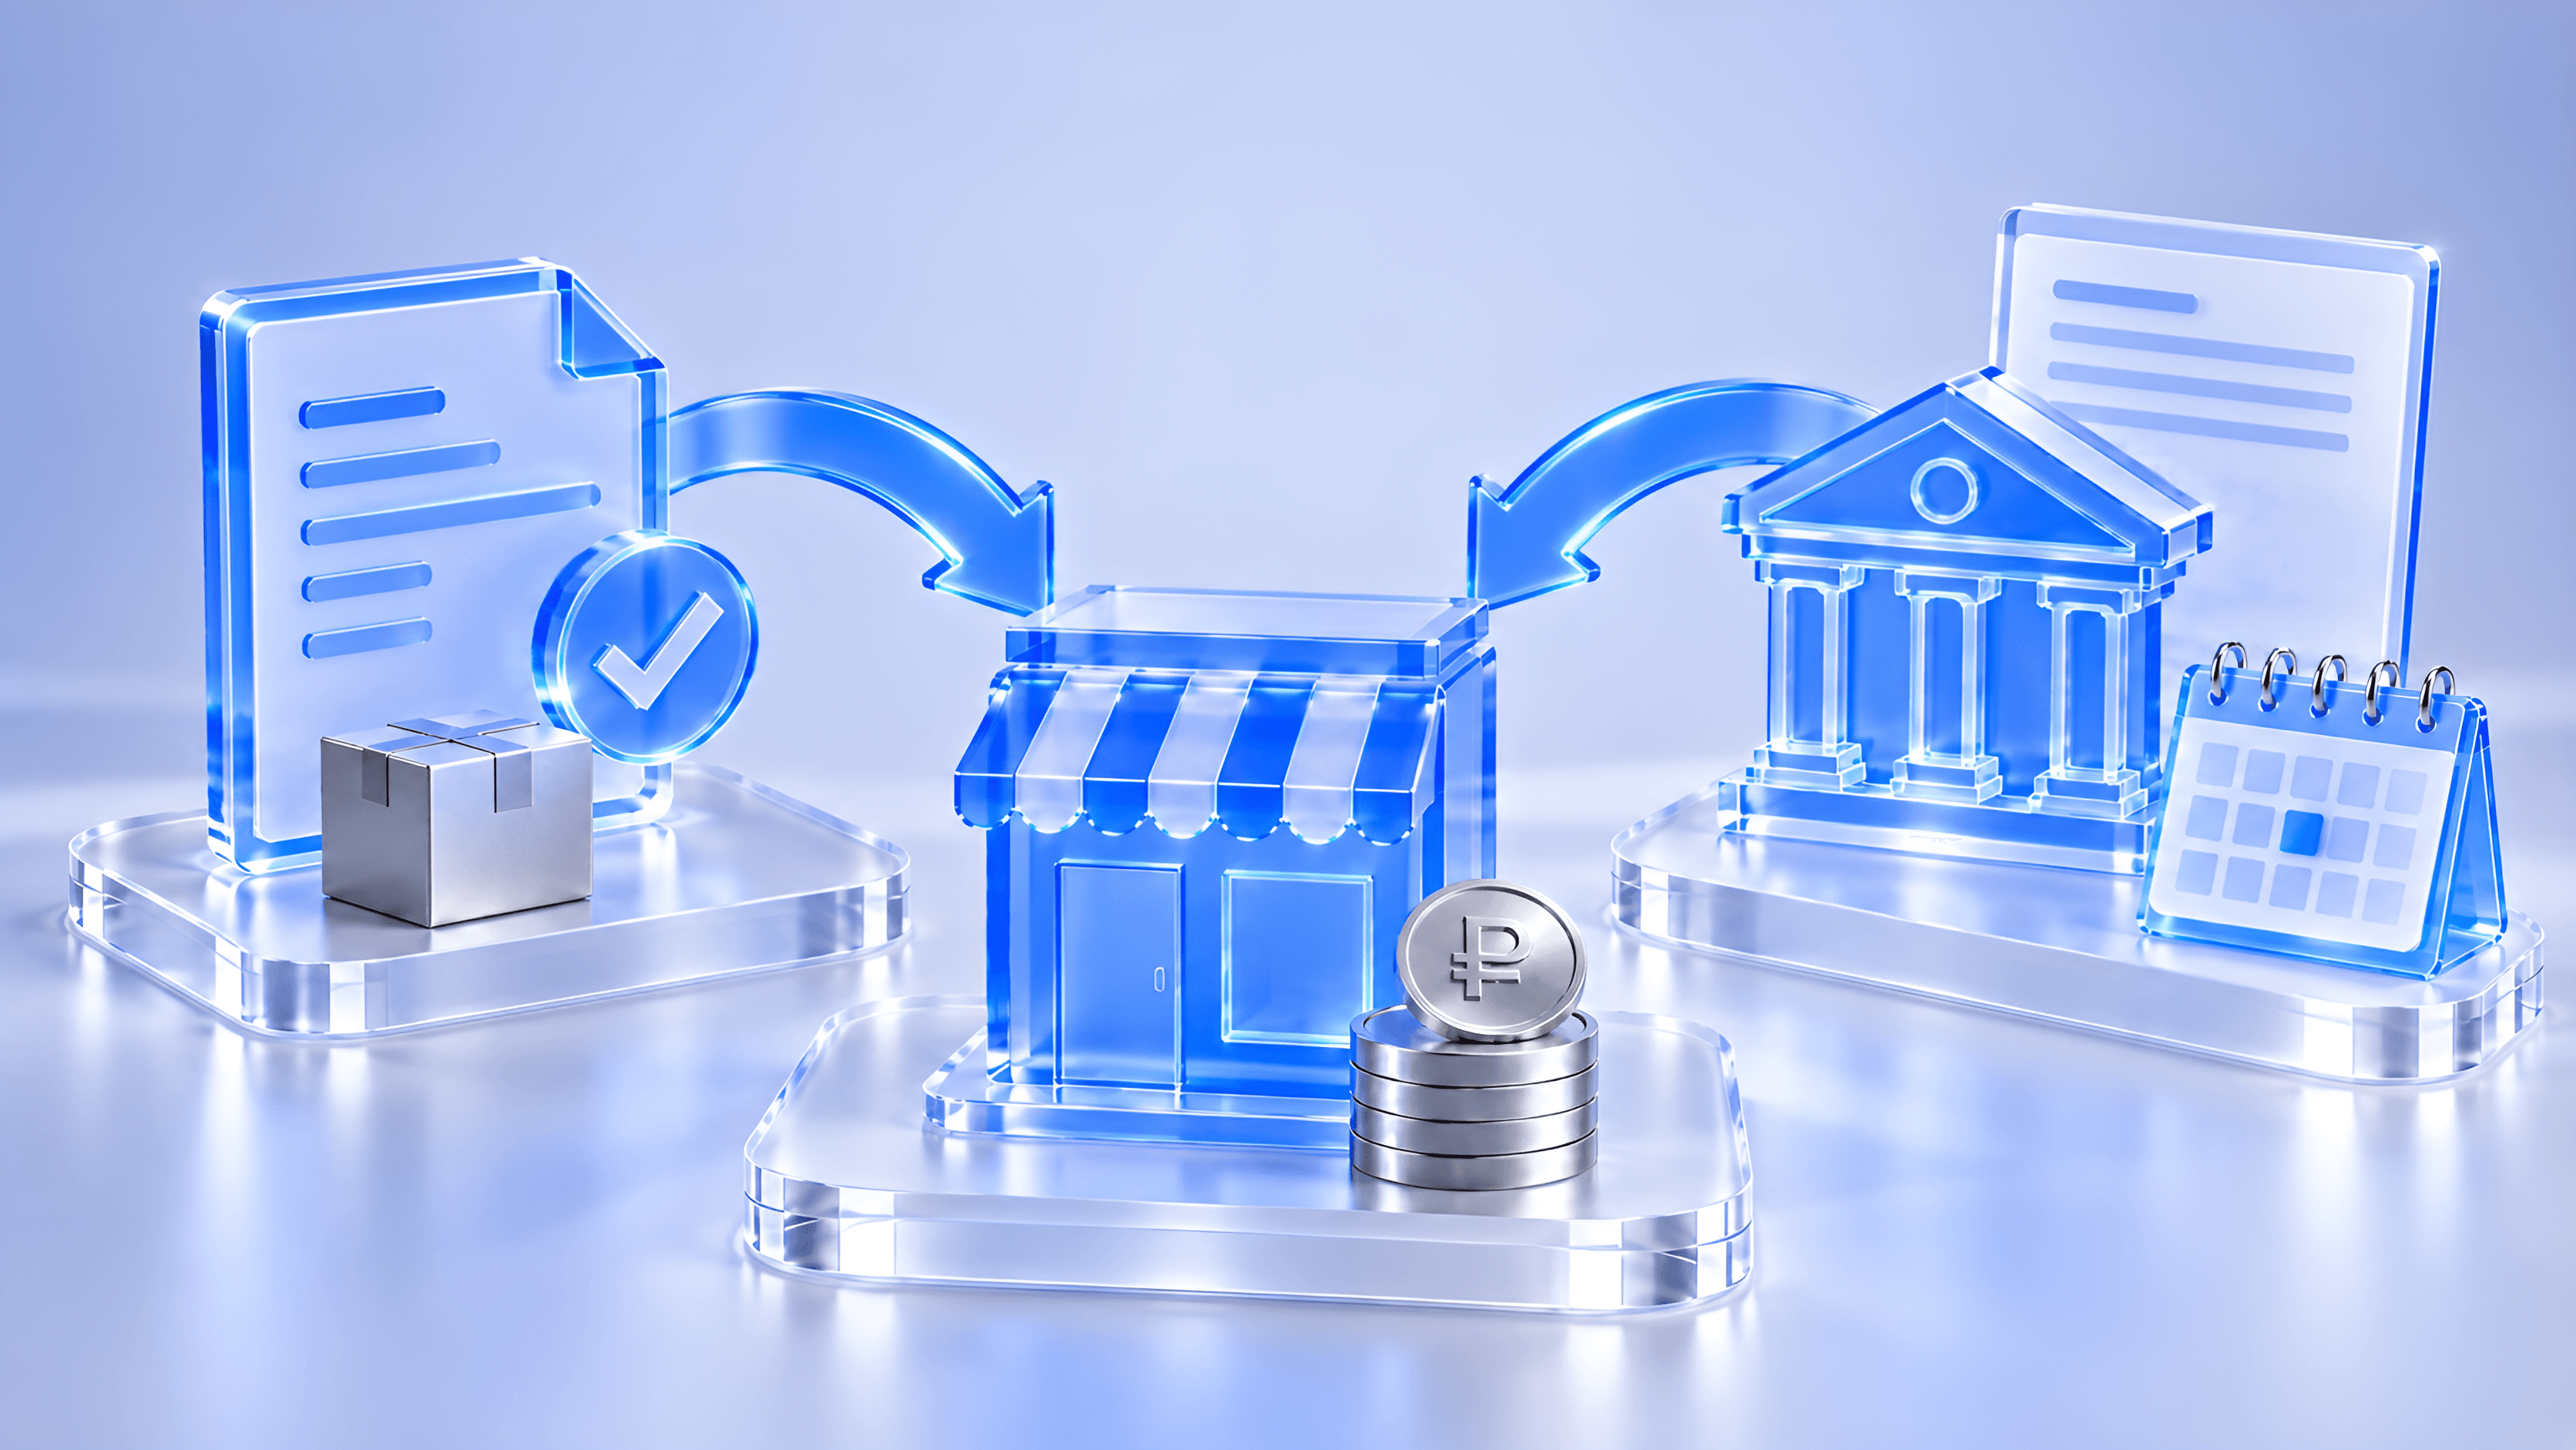
Факторинг работает иначе. Финансируется не компания, а конкретная дебиторская задолженность — деньги, которые покупатель уже должен вам за отгруженный товар или оказанную услугу. И фактор оценивает платежеспособность вашего дебитора, а не вас.
Таким образом, компания с неидеальной кредитной историей или высокой долговой нагрузкой может получить отказ по кредиту, и при этом успешно использовать факторинг, если её покупатели надежны.
В том случае, если денежные средства нужны до отгрузки, кредит предпочтительнее. Факторинг работает только с уже возникшей дебиторкой. Если товар ещё не поставлен, финансировать нечего.
Для закупки сырья или пополнения склада заранее до начала продаж лучше подойдёт кредит, но может быть использован также и закупочный факторинг (или реверсивный факторинг). Это финансовый инструмент, при котором банк или факторинговая компания (фактор) напрямую оплачивает товары или услуги поставщику за покупателя, а покупатель возвращает деньги фактору позже с отсрочкой платежа.
Если дебиторка короткая, и покупатели платят быстро, в таком случае выгода факторинга снижается. При этом факторинг - это «короткие деньги», с быстрой оборачиваемостью и минимальным риском. Поэтому может быть применим и при небольших сроках отсрочки платежа, особенно если оборотные средства компании нужно пополнить довольно экстренно.
Факторинг заменяет кредит
Есть несколько основных причин, когда факторинг выгоднее и может заменить кредит:
1. Причина дефицита — длинная отсрочка от покупателей.
Если деньги «зависли» в дебиторке на 30–90 дней, а может и больше, логично профинансировать именно эту задолженность, а не брать общий кредит на всю компанию.
2. Компания исчерпала свои кредитные лимиты.
Факторинг не увеличивает долговую нагрузку в привычном понимании — он отражается как выручка, а не как долг.
3. Бизнес быстро растет.
При факторинге лимит финансирования растет вместе с объёмом продаж — чем больше вы отгружаете, тем больше денег можете получить. Кредитная линия обычно имеет фиксированный потолок.
Оценить выгоду на практике
Факторинг не заменяет кредит полностью — это разные инструменты с разной логикой. При этом они могут прекрасно сосуществовать в компании как параллельные источники финансирования, могут быть применимы оба инструмента одновременно.
В ситуациях, когда дефицит денег вызван именно замороженной дебиторкой, факторинг часто оказывается выгоднее, проще и доступнее.
Что дешевле на практике? Сравнивать факторинг и кредит по номинальной ставке — некорректно. Нужно считать полную стоимость для одинаковой суммы и срока. Получить подробный расчет и консультацию можно на странице факторинга. Оставьте заявку на консультацию и наши менеджеры по факторингу на платформе ROWI обязательно поделятся исчерпывающей информацией, проведут оценку возможности открытия факторингового лимита для вашей компании и имеющихся контрактов с отсрочкой платежа.