
 58
 8 мин.
Представим следующую ситуацию: компания уже отгрузила товары крупному клиенту, а деньги по договору получит только через два месяца. За это время ей нужно оплатить аренду, выплатить зарплату, закупить новое сырье. Денег нет, а расходы есть. Так выглядит классический кассовый разрыв, и он может случиться с любым бизнесом, который работает с отсрочкой платежа.
Факторинг решает проблему кассового разрыва. Поставщик получает деньги сразу после отгрузки, не дожидаясь оплаты от покупателя. А фактор — банк или факторинговая компания — берет на себя право требовать долг с покупателя.
Есть важный нюанс - способ передачи долга может быть разным. В одном случае покупатель знает о сделке с фактором, в другом — нет. В этой статье мы разберемся, чем отличаются эти схемы и какое решение подходит различным сферам бизнеса.
Что такое факторинг простыми словами?
Факторинг — это финансовая услуга, при которой поставщик передает фактору право требовать оплату с покупателя. Иными, факторинг выкупает у поставщика дебиторскую задолженность.
Долг дебитора перед поставщиком называют дебиторской задолженностью.
Как правило, фактор сразу выплачивает поставщику большую часть суммы, а остаток — после того, как покупатель полностью рассчитается. За свои услуги фактор берет комиссию, которую чаще всего вычитает из суммы оплаты.
В сделке с привлечением факторинга три участника:
- поставщик — бизнес, который отгружает товар или оказывает услугу с отсрочкой платежа;
- покупатель (дебитор) — клиент, который получает товар, но платит позже;
- фактор — банк или факторинговая компания, которая выкупает право требования долга и сразу платит поставщику.
Факторинг от ROWI — это инструмент для роста вашего бизнеса. Мы предоставляем финансирование контрактов с отсрочкой платежа, помогая эффективно управлять оборотным капиталом.
Что вы получаете на самом деле:
- избегание кассовых разрывов — закрывайте основные боли: оплата зарплат, расчёты с поставщиками и другие текущие обязательства;
- свободу использования средств — тратьте на любые цели, в отличие от кредита;
- работу без залога;
- отсутствие кредитной нагрузки в балансе;
- возобновляемый и расширяемый лимит финансирования.
Как факторинг выглядит на практике:
- Бизнес заключает договор поставки с отсрочкой платежа.
- Отгружает товар.
- Передает фактору документы, подтверждающие поставку.
- Фактор перечисляет компании до 100% стоимости поставки.
- Когда наступает срок оплаты, дебитор платит фактору.
- Фактор удерживает свою комиссию и переводит компании оставшуюся часть.
Главный плюс факторинга заключается в том, что оплата приходит сразу после отгрузки. Это помогает закрывать кассовые разрывы, пополнять оборотные средства и не ждать, пока дебитор рассчитается с продавцом.
Факторинг — это не кредит, он не увеличивает долговую нагрузку и не отражается на балансе как кредитное обязательство. Бизнес не берет в долг, а продает право требования долга. Фактор же получает свою прибыль за счет комиссии.
В ROWI факторинговая сделка совершается полностью онлайн. Вы оставляете заявку, прикладываете контракт с заказчиком и получаете деньги на счет в день поставки. Залог не нужен, все операции проходят в личном кабинете, а документы подписываются электронной подписью.
Открытый факторинг (без права регресса)
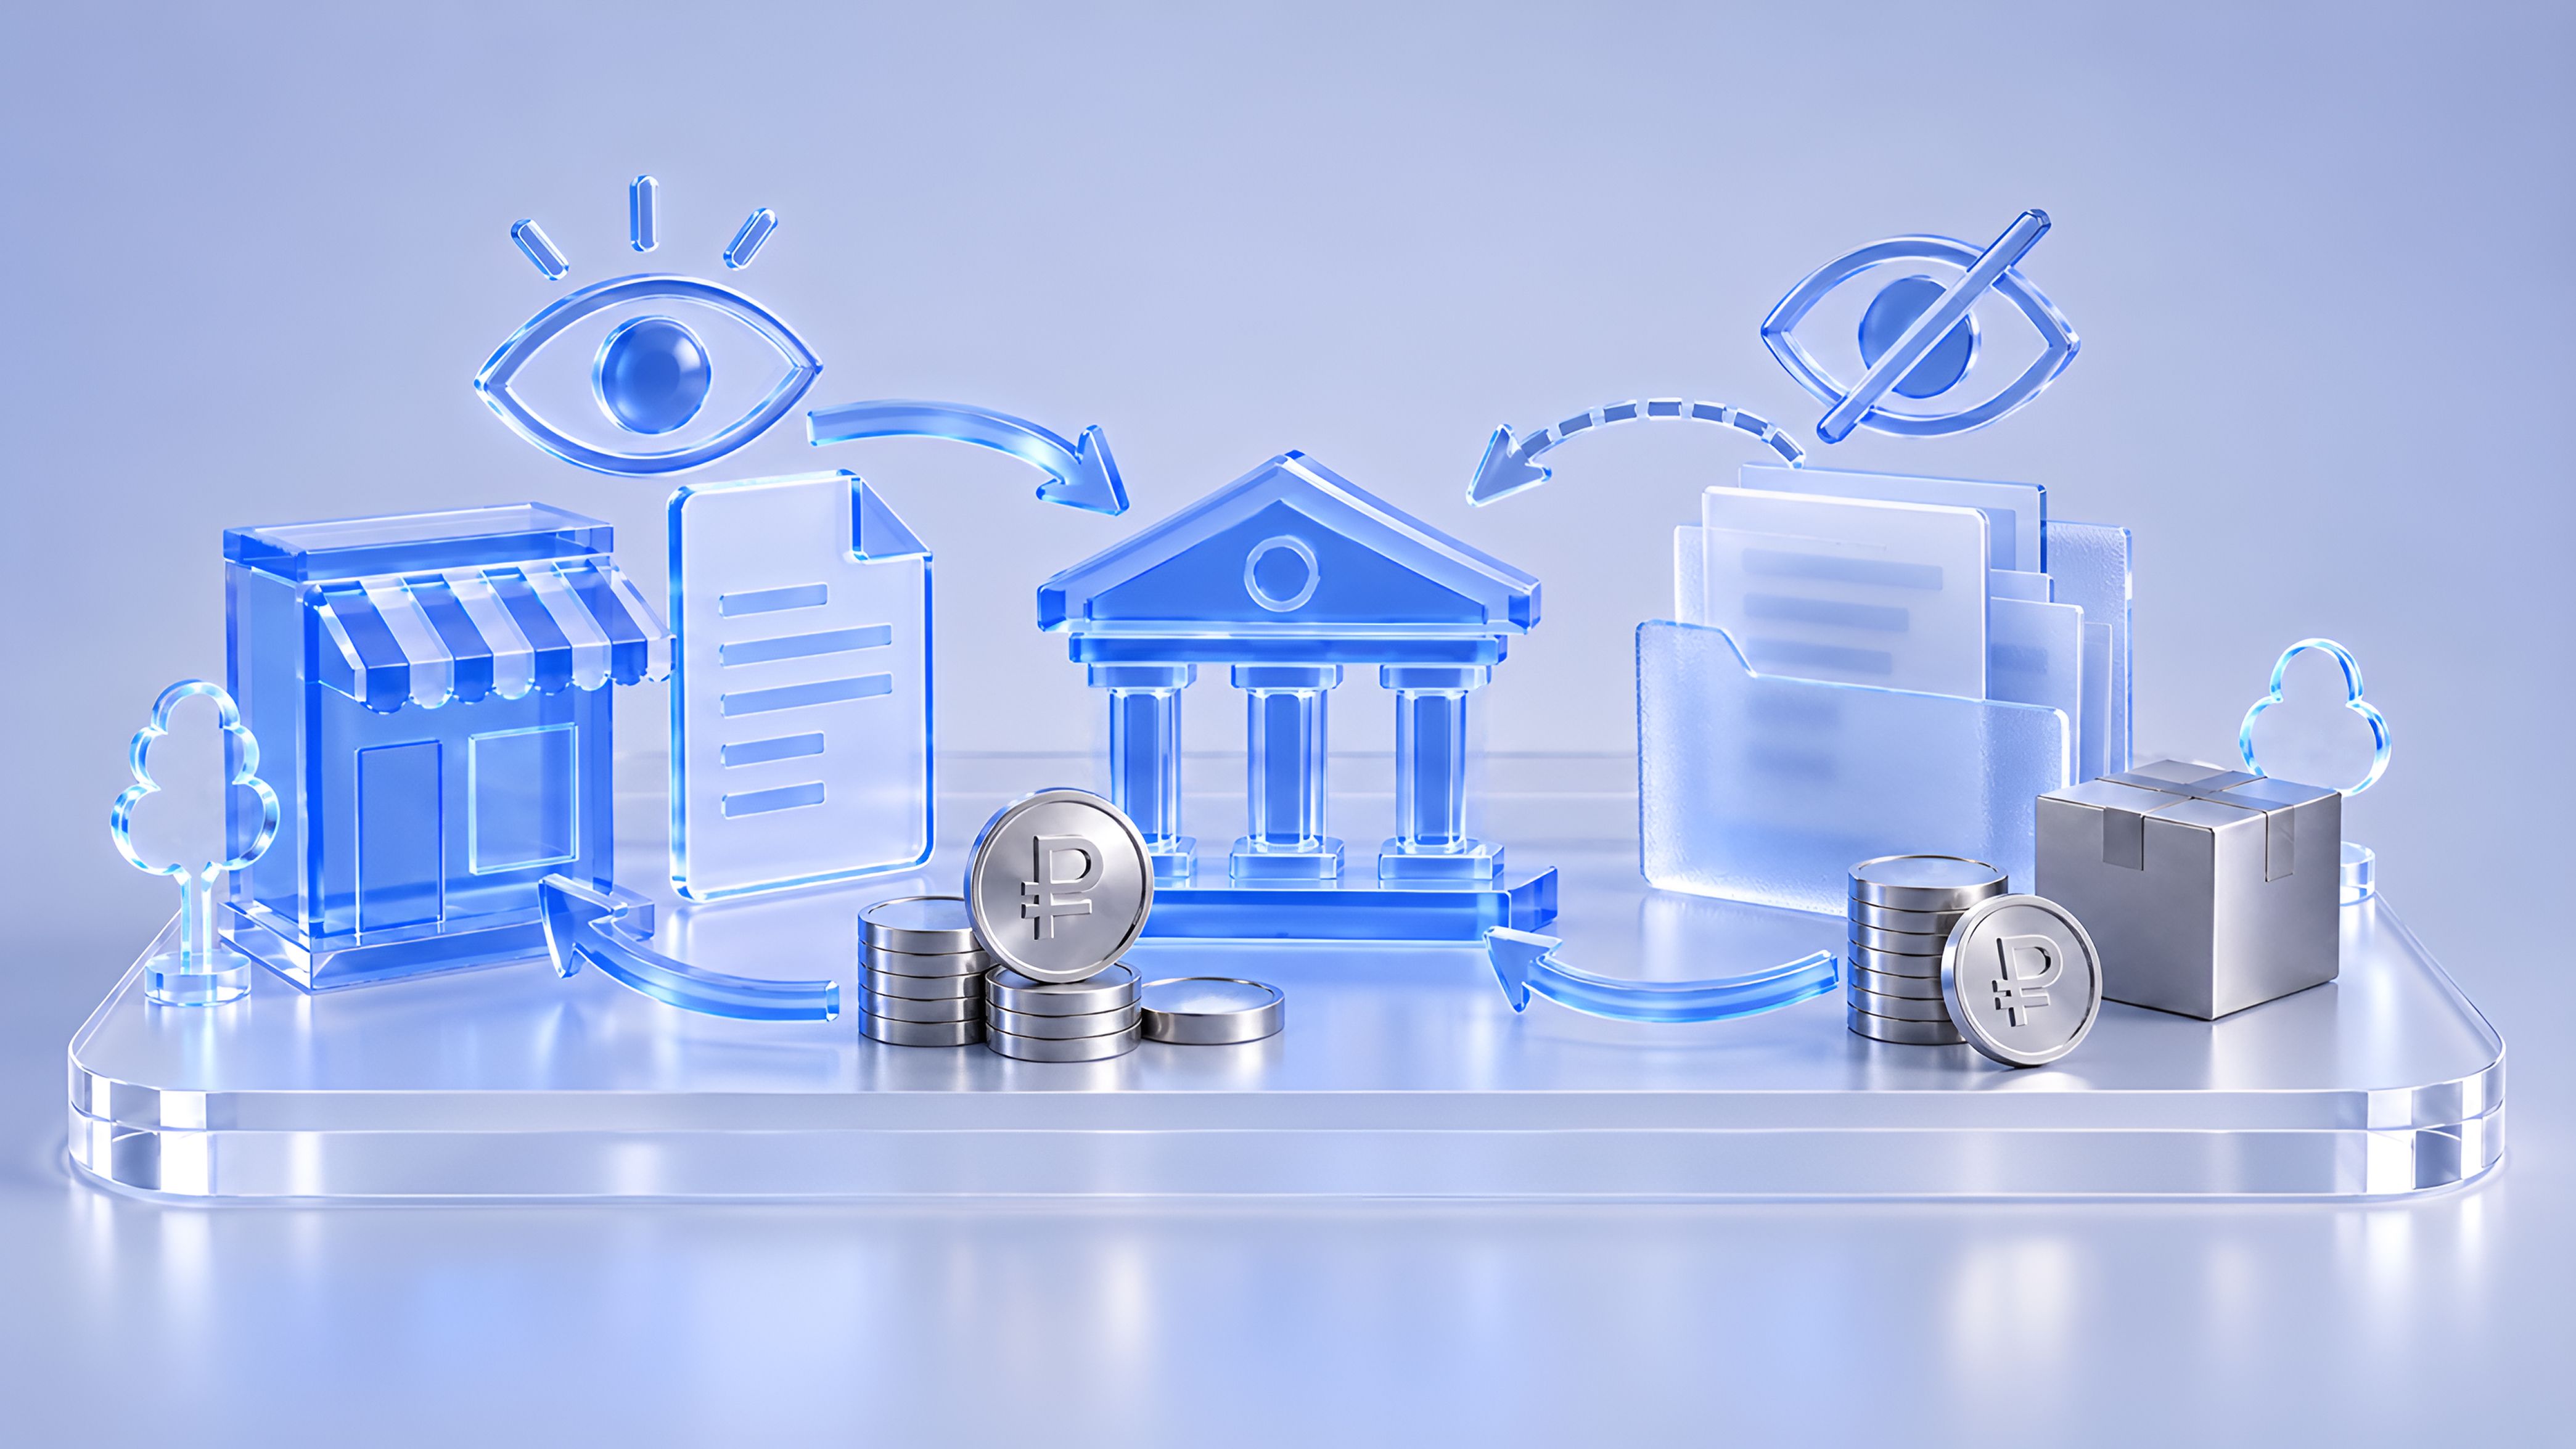
При открытом факторинге покупатель знает, что его долг передан фактору. Поставщик уведомляет его о заключении договора факторинга, и все дальнейшие расчеты происходят напрямую с фактором.
Вот как это работает:
- вы заключаете с покупателем договор с отсрочкой и сразу сообщаете ему, что право требования переходит к фактору;
- после отгрузки товара вы загружаете в систему подтверждающие документы;
- фактор переводит вам до 100% суммы поставки в день обращения;
- когда подходит срок оплаты, дебитор рассчитывается напрямую с фактором по реквизитам, которые вы ему предоставили;
- фактор забирает свое вознаграждение, а оставшуюся часть отправляет вам.
Такой подход делает схему прозрачной для всех участников. Дебитор понимает, что работает с фактором, а поставщик не тратит время на напоминания и контроль оплат.
Открытый факторинг подходит:
- для бизнеса, у которого с покупателями сложились доверительные отношения;
- если клиенты не против работать с фактором, а продавец готов раскрыть информацию о привлечении финансирования.
Комиссия при такой схеме обычно ниже, чем при закрытом факторинге, так как фактору не нужно проверять дополнительных контрагентов и скрывать свое участие.
В ROWI доступно онлайн подключение открытого факторинга. Вы заполняете заявку, подписываете документы электронной подписью и отправляете уведомление покупателю через личный кабинет.
Скрытый (конфиденциальный) факторинг без права регресса
Основное отличие от открытого: дебитор не знает о том, что его долг передан фактору. Для дебитора ничего не меняется: он по-прежнему работает с поставщиком, совершает платежи на его реквизиты и не получает дополнительных уведомлений.
Вот как работает скрытый факторинг:
- Вы оформляете с покупателем стандартный договор с отсрочкой (без упоминания факторинга).
- После отгрузки загружаете документы в систему фактора.
- Фактор сразу переводит вам сумму поставки — до 100%.
- Дебитор в установленный срок перечисляет оплату на ваш расчетный счет, как и раньше.
- Вы направляете поступившие средства фактору: погашаете финансирование и оплачиваете комиссию.
Главное отличие скрытого факторинга от открытого, заключается в том, что вся схема не выходит за пределы взаимоотношений поставщика и фактора. Дебитор продолжает платить по старым реквизитам, а продавец уже после получения денег рассчитывается с фактором.
Такой подход удобен, когда поставщик не хочет раскрывать информацию о привлечении финансирования. Например, если покупатель может негативно отреагировать на участие третьей стороны или в компании действуют строгие внутренние регламенты, которые не допускают переводов на счета сторонних организаций.
Минус скрытого факторинга — комиссия обычно выше, чем у открытого.
В ROWI скрытый факторинг доступен в полном объеме. Вы оформляете сделку онлайн, покупатель остается в неведении, а счет пополняется в день поставки.
Сравнительная таблица: открытый и скрытый факторинг
| Критерий сравнения | Открытый факторинг | Скрытый факторинг |
|---|---|---|
| Уведомление покупателя | Покупатель знает о передаче долга фактору и получает официальное уведомление. | Покупатель не знает о факторинге и продолжает работать с продавцом как обычно |
| Кто получает деньги от покупателя | Фактор на свой расчетный счет. | Поставщик на свой расчетный счет. |
| Контроль оплаты | Фактор самостоятельно контролирует сроки и напоминает дебитору о платежах. | Продавец сам отслеживает поступление денег и после этого рассчитывается с фактором. |
| Размер комиссии | Ниже — фактор работает напрямую с покупателем. | Выше — фактор не контактирует с дебитором и закладывает дополнительные риски в стоимость финансирования. |
| Сложность оформления | Требуется согласование с дебитором, отправка уведомления. | Оформляется быстрее (не нужно получать согласие или уведомлять покупателя). |
| Риски для поставщика | Снижаются, так как фактор берет на себя управление дебиторской задолженностью. | Возрастают, так как продавец сам контролирует поступление платежей. |
| Кому подходит | Бизнесу с доверительными отношениями с покупателями, которые готовы работать с фактором. | Для бизнеса, который не хочет раскрывать информацию о привлечении факторинговой компании. |
Преимущества открытого и скрытого факторинг
| Открытый факторинг | Скрытый факторинг |
|---|---|
| Дебитор знает, что его долг передан фактору, и понимает, кому и на какие реквизиты платить. Это снижает вероятность ошибок и задержек. | Покупатель не знает, что вы работаете с фактором. Внешне сделка выглядит как обычно, и ваши финансовые отношения остаются внутри компании. |
| Фактор сам отслеживает сроки, напоминает дебитору о платежах и берет на себя взыскание задолженности. | Дебитор работает с вами по стандартной схеме. Его не нужно предупреждать о факторинге и просить подписать дополнительные документы. |
| Фактор лучше контролирует ситуацию и может оперативно реагировать на задержки. В некоторых случаях он даже берет на себя риск неоплаты: например, при факторинге без регресса. | Дебитор работает с вами по стандартной схеме. Его не нужно предупреждать о факторинге и просить подписать дополнительные документы. Некоторые компании негативно реагируют на участие третьей стороны в расчетах. Скрытый факторинг позволяет избежать этого, так как клиент вообще не знает о нем. |
| Фактор работает напрямую с покупателем и несет меньше рисков, поэтому стоимость услуги обычно ниже, чем при скрытом факторинге. | Подходит для крупных покупателей. Госкорпорации и федеральные компании часто не работают с факторами из-за внутренних регламентов. Скрытый факторинг решает эту проблему. |
Недостатки открытого и скрытого факторинга
| Открытый факторинг | Скрытый факторинг |
|---|---|
| Нужно согласие дебитора, так как не все клиенты готовы работать с фактором. Есть вероятность, что крупная компания откажется от сотрудничества, если увидит в договоре условие о передаче долга третьей стороне. | Фактор не контактирует с покупателем и не может напрямую контролировать оплату. Это повышает риски, поэтому услуга стоит дороже. |
| Потеря конфиденциальности. Вы раскрываете информацию о том, что привлекаете внешнее финансирование. Для некоторых бизнесов это может быть критично. | Продавец сам контролирует оплату. Фактор не напоминает дебитору о сроках и не взыскивает долги. |
| Дебитору нужно менять реквизиты для оплаты и подписывать уведомление о переуступке долга. Это может замедлить процесс, если клиент долго согласовывает документы. | Если покупатель задерживает платеж или не платит совсем, продавец все равно должен рассчитаться с фактором. При скрытом факторинге с регрессом ответственность полностью лежит на поставщике. Сложнее планировать денежный поток. Между получением денег от дебитора и переводом их фактору всегда есть временной зазор. |
Что выбрать: открытый или скрытый факторинг
Открытый факторинг подойдет, если с клиентом устоявшиеся взаимоотношения и он готов работать с фактором напрямую В этом случае вы платите сниженную комиссию и возлагаете контроль оплат на фактора.
Скрытый — если покупатели не соглашаются на уступку долга или вы не хотите посвящать их в особенности своей финансовой политики.
В ROWI доступны оба решения — вы можете выбрать то, которое лучше вписывается в вашу модель работы.